从零理解小贷业务管理系统 新手入门与实践指南
一、小贷业务管理系统的核心价值
小额贷款公司(小贷公司)的业务特点在于"小额、分散、高频",传统手工操作难以支撑规模化发展。小贷业务管理系统正是为解决这一痛点而生的信息化工具,它将客户管理、贷款审批、放款回收、风控预警、财务核算等全流程数字化,帮助从业者降本增效、合规运营。
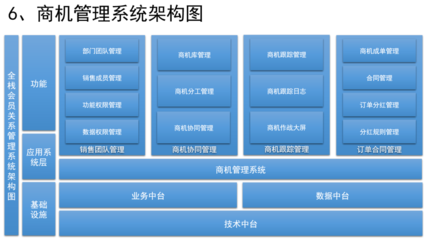
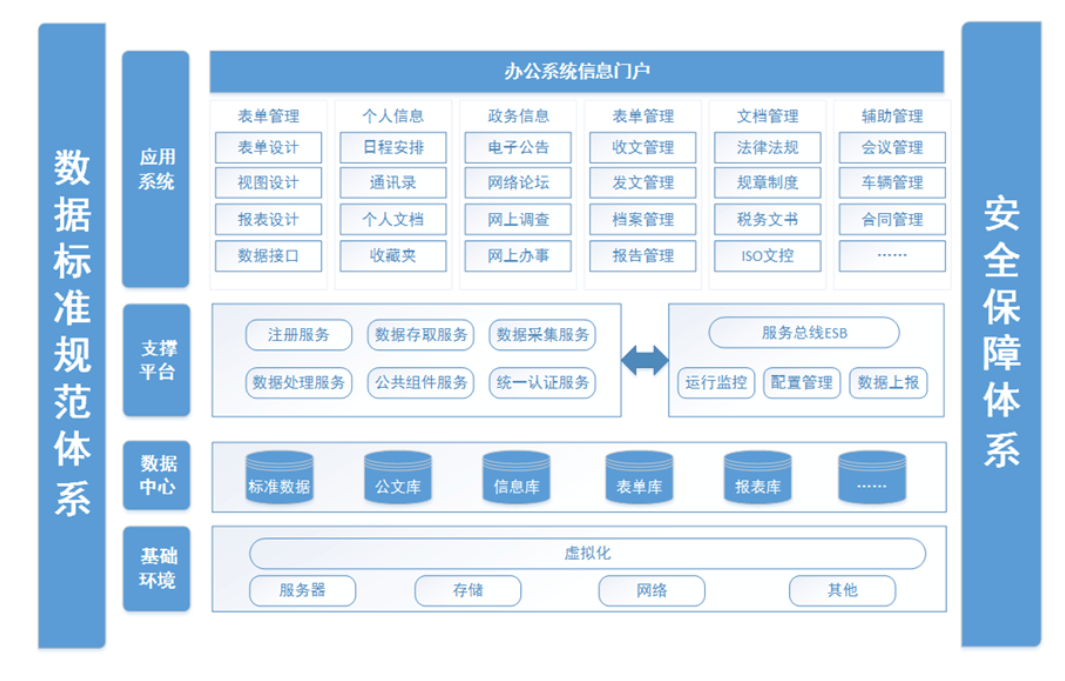
二、系统核心功能模块拆解
1. 客户信息管理(CRM)
- 档案建立:采集借款人基本信息、身份证、联系方式、职业与收入状况。
- 关系图谱:记录担保人、关联企业,识别潜在关联风险。
- 客户分级:基于历史还款行为与资质评分,划分优质、关注、风险等级。
2. 产品与合同管理
- 产品配置:灵活定义贷款额度、期限、利率、还款方式(等额本息、先息后本等)。
- 合同生成:自动套用模板,支持电子签章,减少人工录入错误。
3. 贷款全流程管理
- 申请受理:线上进件或线下录入,自动查重与反欺诈初筛。
- 审批流引擎:可自定义多级审批节点(初审→复审→终审),支持会签、或签。
- 放款管理:与支付通道对接,实现T+0或T+1放款,并自动生成还款计划表。
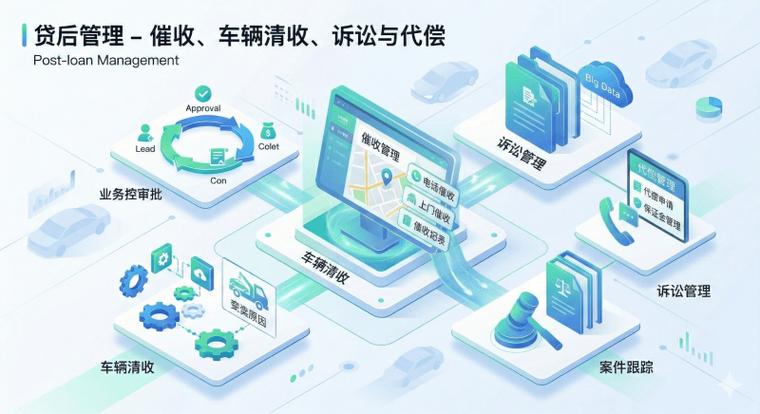
- 贷后监控:自动提醒还款日,记录催收动作,逾期客户进入催收队列。
4. 风控与决策引擎
- 规则引擎:设置黑名单、多头借贷、行业禁入等硬性规则。
- 评分卡模型:基于历史数据训练评分卡,辅助人工审批。
- 预警体系:对逾期率、集中度、不良率等指标实时监控并推送预警。
5. 资金与财务核算
- 收付款管理:登记每笔还款、展期、减免,自动计算本息拆分。
- 总账对接:将业务流水同步至财务系统,生成凭证。
- 盈利分析:按产品、客户经理、地域等多维度分析收益。
三、新手入门:如何快速熟悉系统
- 通读业务蓝图:先了解公司主营产品与业务流程,再对照系统每个菜单,建立"业务-功能"映射。
- 动手走通一笔贷款:模拟从新建客户、发起申请、审批、签约、放款、还款到结清的全部操作,遇到卡点立即记录。
- 用好测试环境:多数系统有沙箱环境,允许随意创建假数据。建议构造一笔逾期案例,观察催收与罚息是如何生成的。
- 与业务人员结对:系统最终服务业务,跟随客户经理跑一天业务流程,能让你对系统设计的理解事半功倍。
- 翻看日志与报表:操作日志能告诉你谁在何时改了哪条数据,报表数据能验证业务健康度。
四、实践中的常见陷阱与应对
- 陷阱1:信息孤岛——风控、财务、业务数据不通。建议在选型时优先考虑API开放能力强的系统。
- 陷阱2:审批流僵化——业务变化后流程调整困难。应选择支持可视化流程编辑器的产品。
- 陷阱3:历史数据迟迟不迁移——导致新系统形同虚设。上线前应制定数据清洗与迁移专项计划。
- 陷阱4:忽视合规性——利率、催收、数据隐私等监管红线。系统需内置属地化合规校验。
五、选型与发展趋势
选型小贷系统时,应关注:SaaS部署 vs 本地部署、扩展性、厂商服务能力、成本模型。
未来趋势:AI审批助手、自动化贷后巡检、开放银行API直连、全景风控画像。小贷系统正在从"记录工具"进化为"智能决策大脑"。
六、
从小贷业务管理系统的功能模块入手,通过动手实践打通流程,再结合业务合规持续优化,新手亦能快速成为业务与技术的桥梁。记住:系统是载体,业务是灵魂,数据是资产。只有深入理解小贷业务的本质,才能真正用好系统。
如若转载,请注明出处:http://www.baitengsys.com/product/32.html
更新时间:2026-10-28 21:54:07